Riba, Bagi Hasil, dan Kebijakan Moneter: Mencari Titik Temu antara Nilai dan Angka

Oleh: Farrel Alfaredzi Siregar
Mahasiswa FEBI UIN Sumatera Utara
Medan, ekispedia.id – Setiap kali kita menabung, mengambil cicilan motor, atau sekadar mengecek kurs di aplikasi, sebenarnya kita sedang bersentuhan dengan satu hal yang sama: uang dan harga dari penggunaannya. Pertanyaannya, wajarkah uang “beranak” begitu saja?
Pertanyaan inilah yang memunculkan perdebatan panjang soal riba, lahirnya konsep bagi hasil, hingga cara negara mengatur peredaran uang lewat kebijakan moneter. Ketiganya kelihatan seperti topik yang berdiri sendiri-sendiri, padahal saling bertaut erat.
Memahami Riba dengan Kepala Dingin
Secara bahasa, riba berarti tambahan. Dalam istilah fikih, riba merujuk pada tambahan yang disyaratkan atas pokok pinjaman, atau kelebihan dalam pertukaran barang sejenis yang tidak dilakukan secara seimbang. Al-Qur’an menegaskan larangannya, salah satunya dalam Surah Al-Baqarah ayat 275, yang membedakan jual beli dengan riba.
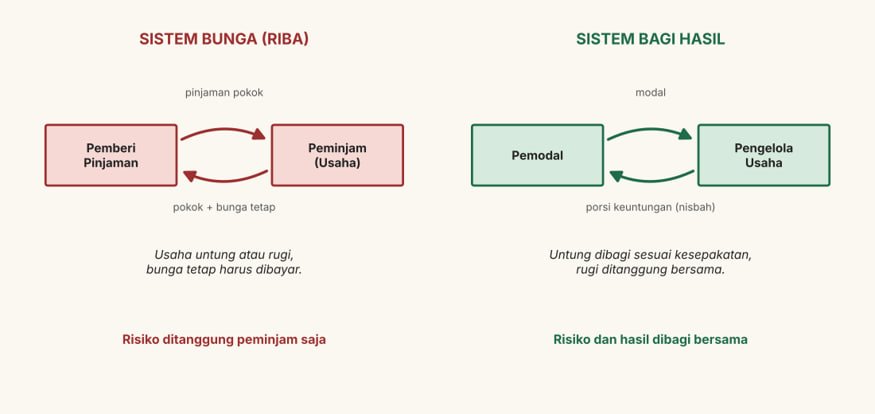
Kalau dipikir-pikir, ada logika keadilan di balik larangan itu. Bayangkan seorang pedagang kecil meminjam uang untuk modal warung. Warungnya sepi, dagangannya tidak laku, tetapi tagihan tambahan tetap berjalan sesuai angka yang sudah disepakati di awal.
Pemberi pinjaman hampir pasti untung, sementara peminjam menanggung seluruh risiko. Di titik inilah riba dianggap bermasalah: hasilnya pasti bagi satu pihak, sedangkan ketidakpastiannya dilempar ke pihak lain.
Bagi Hasil: Untung Dibagi, Risiko Ditanggung Bersama
Sebagai jalan keluar, ekonomi syariah menawarkan konsep bagi hasil. Idenya sederhana saja. Pemilik dana dan pengelola usaha bermitra, lalu keuntungan dibagi menurut porsi yang disepakati di awal, yang disebut nisbah. Kalau usaha untung, kedua pihak ikut menikmati. Kalau usaha merugi, pemilik dana ikut menanggung kerugian modalnya, kecuali kerugian itu terjadi karena kelalaian atau kecurangan pengelola.
Dua akad yang paling sering dipakai adalah mudharabah dan musyarakah. Pada mudharabah, satu pihak menyediakan seluruh modal dan pihak lain mengelola usaha. Pada musyarakah, kedua pihak sama-sama menyetor modal dan sama-sama terlibat dalam usaha.
Perbedaan mendasarnya dengan bunga terletak pada hubungan yang terbentuk. Dalam sistem bunga, hubungan itu berupa kreditur dan debitur. Dalam bagi hasil, hubungannya berupa mitra usaha.
Tentu saja bukan berarti tanpa kekurangan. Bagi hasil menuntut transparansi yang tinggi, karena pemilik dana perlu percaya pada laporan keuangan pengelola. Hitungan pendapatannya pun lebih rumit dibanding sekadar mengalikan pokok dengan persentase tetap. Karena itu, praktik di lapangan sering menghadapi persoalan pengawasan dan kesiapan sumber daya manusia.
Hubungannya dengan Kebijakan Moneter
Kebijakan moneter adalah upaya bank sentral mengendalikan jumlah uang beredar dan suku bunga demi menjaga stabilitas harga serta nilai tukar. Di Indonesia, tugas ini dipegang Bank Indonesia. Alat yang dipakainya antara lain suku bunga acuan, operasi pasar terbuka, dan pengaturan giro wajib minimum perbankan. Ketika inflasi terlalu tinggi, bank sentral cenderung menaikkan suku bunga agar orang lebih memilih menabung daripada berbelanja. Ketika ekonomi lesu, suku bunga diturunkan supaya kredit lebih murah dan kegiatan usaha bergairah.
Nah, di sinilah muncul persoalan menarik. Instrumen utama kebijakan moneter konvensional bertumpu pada suku bunga, padahal suku bunga adalah wajah paling kasatmata dari riba. Lalu bagaimana nasib sistem keuangan syariah yang tidak memakai bunga? Faktanya, bank syariah tidak sepenuhnya terlepas dari pengaruh suku bunga. Imbal hasil yang mereka tawarkan ke nasabah tetap harus bersaing dengan bank konvensional, sehingga tingkat bunga acuan secara tidak langsung ikut menjadi patokan. Di sisi lain, Bank Indonesia juga menyediakan perangkat operasi moneter berbasis prinsip syariah, sehingga bank syariah punya instrumen untuk mengelola likuiditasnya sendiri.
Titik Temu yang Masih Terus Dicari
Para ekonom Muslim sudah lama membahas seperti apa kebijakan moneter yang ideal tanpa bunga. Gagasan yang sering muncul adalah mengendalikan peredaran uang lewat pembiayaan berbasis sektor riil, misalnya dengan menyesuaikan batas pembiayaan atau nisbah bagi hasil, bukan lewat harga uang. Argumennya, uang semestinya hanya alat tukar yang mengalir ke kegiatan produktif, bukan komoditas yang diperdagangkan demi selisih.
Meski demikian, gagasan itu belum sepenuhnya teruji dalam skala besar. Sebagian besar negara, termasuk yang berpenduduk mayoritas Muslim, masih menjalankan dua sistem sekaligus: konvensional dan syariah. Sistem ganda ini memang tidak sempurna, tetapi memberi ruang bagi masyarakat untuk memilih sesuai keyakinan dan kebutuhan.
Pada akhirnya, pembahasan riba, bagi hasil, dan kebijakan moneter bermuara pada pertanyaan tentang keadilan: siapa yang menanggung risiko, siapa yang menikmati hasil, dan bagaimana negara menjaga agar roda ekonomi tidak berhenti berputar. Kita tidak harus sepakat pada semua jawabannya. Namun, memahami ketiganya membuat kita lebih jeli saat memilih produk keuangan, lebih kritis menyikapi kebijakan suku bunga, dan lebih sadar bahwa uang tidak pernah benar-benar netral dari nilai-nilai yang melingkupinya.